پرش به محتوای اصلی
تا ۵۳٪ کمتردیدن طرح‌ها
بازگشت به مقالات

خبر

بانک مرکزی دارندگان کارت رفاهی اوراق گام را در وام ازدواج و فرزندآوری در اولویت پرداخت قرار داد؛ اعتبار کالا زودتر می‌رسد، نه لزوماً پول نقد (جمعه ۶ شهریور ۱۴۰۵)

بانک مرکزی جمهوری اسلامی ایران اعلام کرد متقاضیان وام قرض‌الحسنه ازدواج و فرزندآوری که کارت رفاهی متصل به اوراق گام را انتخاب کنند، در اولویت پرداخت قرار می‌گیرند؛ کارتی که به‌جای وجه نقد آزاد، اعتبار مقید به فروشگاه‌ها و کالاهای مشخص در اختیار متقاضی می‌گذارد (۵ و ۶ شهریور ۱۴۰۵).

تحریریهٔ سهمینو· ۶ شهریور· ۷ دقیقه مطالعه· مسکن

وام ازدواج قرار است سریع‌تر به دستت برسد؛ اما یک سؤال مهم هست: آیا واقعاً پول بیشتری برای شروع زندگی داری؟

بانک مرکزی گفته متقاضیان وام ازدواج و فرزندآوری که «کارت رفاهی متصل به اوراق گام» را انتخاب کنند، در اولویت پرداخت قرار می‌گیرند.

در نگاه اول، خبر خوبی است؛ مخصوصاً برای کسانی که ماه‌ها در صف وام مانده‌اند.

اما یک تفاوت بزرگ وجود دارد:

این کارت لزوماً همان پول نقدی نیست که بتوانی هر جا خواستی خرجش کنی.

ممکن است زودتر به اعتبارت برسی؛ اما اینکه این اعتبار کجا، برای چه کالایی و با چه قیمتی قابل استفاده باشد، می‌تواند ارزش واقعی آن را برای زندگی تو تعیین کند.

پس این خبر فقط درباره بانک‌ها نیست.

درباره قدرت خرید یک زوج جوان، هزینه شروع یک زندگی و حتی قیمت لوازم خانه میلیون‌ها ایرانی است.

سؤال اینجاست:

کارت رفاهی واقعاً گره از زندگی مردم باز می‌کند یا فقط شکل وام را عوض می‌کند؟

اصل ماجرا چیست؟

به گزارش بانک مرکزی جمهوری اسلامی ایران که روز پنجشنبه ۵ شهریور ۱۴۰۵ منتشر شد، متقاضیان تسهیلات قرض‌الحسنه ازدواج و فرزندآوری در صورتی که به‌جای دریافت مستقیم وجه نقد، «کارت رفاهی متصل به اوراق گام» را انتخاب کنند، در صف پرداخت بانک جلوتر می‌افتند. بانک‌ها هم موظف شده‌اند صدور این کارت را در کوتاه‌ترین زمان ممکن انجام دهند. نکته مهم اینجاست: «اولویت پرداخت» یعنی نوبت این افراد زودتر می‌رسد، نه اینکه وام قطعاً و فوراً به حساب واریز می‌شود. شرایط اصلی تسهیلات قرض‌الحسنه (سقف، نرخ، مدت بازپرداخت) در این مسیر تغییری نمی‌کند؛ چیزی که تغییر می‌کند نوع دارایی است که به دست متقاضی می‌رسد.

کارت رفاهی دقیقاً چیست؟

اوراق گام ابزار مالی‌ای است که بانک مرکزی برای کوتاه‌کردن مسیر پول در اقتصاد طراحی کرده؛ نوعی سند اعتباری که به‌جای اسکناس رد و بدل می‌شود و دارنده‌اش می‌تواند آن را نزد فروشگاه‌های طرف قرارداد خرج کند یا نزد بانک نقد کند. کارت رفاهی همین منطق را به زبان ساده‌تر به دست متقاضی وام می‌دهد: به‌جای واریز نقدی، اعتباری روی کارت شارژ می‌شود که فقط در شبکه پذیرندگان طرف قرارداد بانک، برای خرید کالاهای مشخص (عمدتاً لوازم خانگی و کالای بادوام) قابل استفاده است.

تفاوت وام نقدی و کارت رفاهی

  • وام نقدی: پول مستقیم در اختیار خانوار قرار می‌گیرد و کاربرد آن آزاد است؛ از رهن خانه تا هزینه‌های ضروری.
  • کارت رفاهی: قدرت خرید در قالب اعتبار مقید ارائه می‌شود؛ فقط نزد فروشگاه‌های طرف قرارداد و برای کالاهای مجاز.

برای یک زوج جوان، ۳۰۰ میلیون تومان پول نقد و ۳۰۰ میلیون تومان اعتبار خرید لزوماً یک چیز نیستند؛ رقم یکی است، اما دامنه استفاده از آن‌ها یکسان نیست.

این تصمیم برای زندگی مردم چه تغییری ایجاد می‌کند؟

برای زوجی که به یخچال، ماشین لباسشویی و اجاق نیاز دارد، کارت رفاهی می‌تواند مسیر را کوتاه‌تر کند. اما برای زوجی که پول را برای رهن و اجاره خانه می‌خواهد، یا خانواده‌ای که برای هزینه‌های ضروری به نقدینگی نیاز دارد، همین کارت می‌تواند به یک محدودیت تبدیل شود، چون قابل تبدیل مستقیم به پول نقد برای این مصارف نیست.

چرا بانک مرکزی چنین روشی را انتخاب کرده است؟

ماجرا فقط کمک به خانوار نیست. بانک‌ها با منابع محدود و صف انبوه متقاضیان روبه‌رو هستند و پرداخت نقدی، فشار مستقیمی بر نقدینگی آن‌ها وارد می‌کند. هدایت بخشی از این تسهیلات به سمت کارت اعتباری متصل به اوراق گام، فشار پرداخت نقد را برای بانک‌ها کم می‌کند و همزمان تقاضا را به سمت خرید کالای داخلی هدایت می‌کند؛ الگویی که برای شبکه بانکی مدیریت‌پذیرتر است.

برنده دیگر این طرح چه کسی است؟

در صورت اجرای مناسب، فروشندگان و تولیدکنندگان کالای بادوام می‌توانند از این جریان اعتباری تازه سود ببرند، چون تقاضایی که قرار بود به‌صورت پول نقد پراکنده شود، مستقیم به سمت خرید کالا هدایت می‌شود. این می‌تواند برای تأمین مالی زنجیره تولید هم کمک‌کننده باشد؛ اما نتیجه نهایی، به گستردگی و انصاف شبکه فروشندگان طرف قرارداد وابسته است.

خطر پنهان چیست؟

اگر شبکه فروشندگان محدود باشد، خانوار عملاً حق انتخاب واقعی نخواهد داشت و باید از میان گزینه‌های معدودی خرید کند. اگر قیمت کالای قابل‌خرید با کارت، بالاتر از قیمت واقعی بازار باشد، همان اعتباری که قرار بود کمک باشد، ارزش واقعی‌اش را از دست می‌دهد. به بیان ساده، اعتبار بیشتر همیشه به معنای قدرت خرید بیشتر نیست؛ همه چیز به شفافیت قیمت‌گذاری در شبکه پذیرندگان بستگی دارد.

اثر این تصمیم بر اقتصاد ایران

بر پایه آمار بانک مرکزی، حجم نقدینگی کشور در پایان سال ۱۴۰۴ به حدود ۱۵٬۵۸۱ همت رسیده و رشدی حدود ۵۳٫۳ درصد داشته؛ در همان بازه، بر پایه اعلام مرکز آمار ایران، تورم نقطه‌به‌نقطه تیر ۱۴۰۵ حدود ۸۳٫۹ درصد بود (جزئیات در گزارش تورم ۸۳٫۹ درصدی از رشد نقدینگی جلو زد). در چنین فضایی، هدایت بخشی از تسهیلات تکلیفی به سمت کارت کالایی به‌جای پول نقد، از نظر تئوری می‌تواند اثر تورمی مستقیم و آنی نقدینگی تازه را کمی کندتر کند، چون پول بلافاصله در بازار آزاد کالا و خدمات پخش نمی‌شود. اما این اثر قطعی نیست و به حجم واقعی تسهیلات، نرخ استفاده از کارت‌ها و رفتار فروشندگان طرف قرارداد بستگی دارد؛ در این مرحله نمی‌توان درباره آن قضاوت قطعی کرد.

جمع‌بندی برای مردم

اگر کسی به وام ازدواج یا فرزندآوری نیاز دارد، پیش از انتخاب کارت رفاهی باید بداند: کارت چه زمانی صادر می‌شود؛ دقیقاً در چه فروشگاه‌هایی قابل استفاده است؛ چه کالاهایی را می‌شود با آن خرید؛ قیمت آن کالاها نسبت به بازار آزاد چگونه است؛ شرایط واقعی بازپرداخت وام چیست؛ و از همه مهم‌تر، آیا در این مقطع از زندگی به «اعتبار خرید کالا» نیاز دارد یا به «پول نقد آزاد». پاسخ این پرسش‌ها ارزش واقعی این اولویت تازه را برای هر خانواده مشخص می‌کند. تصمیم بانک مرکزی شکل پرداخت وام را تغییر می‌دهد، نه لزوماً گره اصلی زندگی هر خانواده را؛ این‌که کدام‌یک برای شما مهم‌تر است، به نیاز واقعی‌تان بستگی دارد، نه به تبلیغ این طرح.

برای پیشینه این تسهیلات و سیاست‌گذاری بانک مرکزی، بخوانید: سیاست پولی بانک مرکزی چیست و بودجه دولت و بازارها. اصل خبر بانک مرکزی را هم می‌توانید در اتاق خبر سهمینو ببینید.

حالا نوبت شماست

حال نوبت شماست:

اگر قرار باشد بین این دو یکی را انتخاب کنید:

۱. وام نقدی، حتی اگر دیرتر به دستتان برسد

یا

۲. کارت رفاهی، با اولویت دریافت اما فقط برای خرید کالا

کدام را انتخاب می‌کنید؟

عدد ۱ یا ۲ را در کامنت بنویسید و دلیل‌تان را بگویید.

چون شاید پاسخ شما نشان بدهد مردم ایران امروز بیشتر از «وام» به چه چیزی نیاز دارند:

پول نقد یا قدرت خرید؟

این گزارش را هم برای کسی بفرستید که در صف وام ازدواج یا فرزندآوری است؛ چون ممکن است این تصمیم مستقیماً روی انتخاب او اثر بگذارد.

انتشار در شبکه‌های اجتماعی:تلگراماینستاگرام

منابع

  1. اکوایران (به نقل از باشگاه خبرنگاران جوان) · اکوایرانبر اساس اعلام بانک مرکزی، در صورتی که متقاضیان تسهیلات قرض الحسنه ازدواج و فرزند آوری کارت رفاهی متصل به اوراق گام دریافت کنند در اولویت دریافت وام قرار می‌گیرند.ثبت در ۶ شهریور ۱۴۰۵
  2. بانک مرکزی جمهوری اسلامی ایران · بانک مرکزی جمهوری اسلامی ایرانحجم نقدینگی کشور در پایان سال ۱۴۰۴ به حدود ۱۵٬۵۸۱ همت رسید؛ رشدی حدود ۵۳٫۳ درصد.ثبت در ۶ شهریور ۱۴۰۵
  3. مرکز آمار ایران · مرکز آمار ایرانتورم نقطه‌به‌نقطه تیر ۱۴۰۵ حدود ۸۳٫۹ درصد.ثبت در ۶ شهریور ۱۴۰۵

مقالات مرتبط

کالا · خبر

پزشکیان نرخ سوم بنزین را به ۱۰ هزار تومان می‌رساند؛ زنجیرهٔ اثر آن بر تورم، دلار، طلا و بورس تحلیل شد (جمعه ۶ شهریور ۱۴۰۵)

رئیس‌جمهور پزشکیان شامگاه جمعه ۶ شهریور ۱۴۰۵ گفت نرخ سوم بنزین، پس از هماهنگی نهادها، از ۵ هزار به ۱۰ هزار تومان در هر لیتر خواهد رسید و بیش از این رقم بالاتر نمی‌رود. این نخستین‌بار است که رقم نهایی نرخ سوم را بالاترین مقام اجرایی کشور تأیید می‌کند؛ زمان اجرا هنوز اعلام نشده است. سهمینو زنجیرهٔ اثر این تصمیم را بر تورم، دلار، طلا، بورس و صنایع مخت...

۸ دقیقه مطالعه · ۷ شهریور
ارز · خبر

همتی از عرضهٔ ۵۰۰ میلیون دلار ارز توافقی در حاشیهٔ بازار خبر داد؛ فاصلهٔ ۲۱ درصدی آن با دلار آزاد پابرجاست (پنجشنبه ۵ شهریور ۱۴۰۵)

عبدالناصر همتی، رئیس‌کل بانک مرکزی، امروز پنجشنبه ۵ شهریور ۱۴۰۵ گفت بانک مرکزی ارز را با نرخ توافقی در حاشیهٔ بازار عرضه می‌کند تا مانع شکل‌گیری «مشاغل کاذب ارزی» شود؛ به گفتهٔ او تاکنون ۵۰۰ میلیون دلار از این محل عرضه شده و در صورت نیاز، رقم بیشتری هم تأمین می‌شود. هم‌زمان، بر پایهٔ دادهٔ زندهٔ سهمینو، نرخ دلار توافقی امروز ۱۵۸,۰۳۹ تومان و دلار آز...

۵ دقیقه مطالعه · ۵ شهریور

رمزارز · خبر

بیت‌کوین امروز به حدود ۷۹ هزار و ۶۵۰ دلار رسید؛ بازگشتی قوی در یک ماه اما همچنان دور از رکورد تاریخی خود (پنجشنبه ۵ شهریور ۱۴۰۵)

بیت‌کوین امروز پنجشنبه ۵ شهریور ۱۴۰۵ (۲۷ اوت ۲۰۲۶) در محدودهٔ ۷۹ هزار و ۶۵۰ دلار معامله می‌شود، به گزارش کوین‌گکو، ارزدیجیتال و ترید‌اکونومیکس. بزرگ‌ترین رمزارز جهان این هفته بهترین عملکرد ماهانهٔ خود در بیش از یک سال اخیر را ثبت کرده، اما همچنان به‌روشنی پایین‌تر از رکورد تاریخی مهر ۱۴۰۴ می‌ایستد. محرک اصلی، دو برابر شدن بازخرید اوراق بلندمدت خزان...

۶ دقیقه مطالعه · ۵ شهریور

بورس · تحلیل

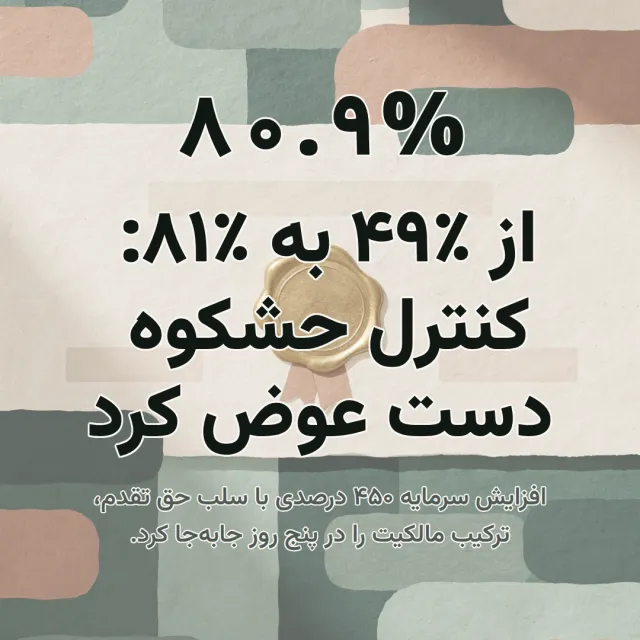
سهم ریل‌پرداز نوآفرین در حشکوه با افزایش سرمایه ۴۵۰ درصدی و سلب حق تقدم از ۴۹.۵ به ۸۰.۹ درصد رسید (شنبه ۷ شهریور ۱۴۰۵)

سهم شرکت ریل‌پرداز نوآفرین در نماد حشکوه (دلیجان طلایی شکوه پارس)، طبق رکورد رسمی مالکیت بورس تهران در ۴ شهریور ۱۴۰۵ (۲۶ اوت ۲۰۲۶)، از ۴۹.۵۳ به ۸۰.۹۳ درصد رسید؛ سه روز پس از ثبت نهایی افزایش سرمایه ۴۵۰.۵ درصدی این شرکت از محل آورده نقدی و با سلب حق تقدم سهامداران.

۶ دقیقه مطالعه · ۷ شهریور